Guide
Traktamente 2026 – belopp och regler
Traktamente är en ersättning för ökade kostnader för måltider och småutgifter när du gör en tjänsteresa. Det är skattefritt upp till Skatteverkets schablonbelopp, om resan uppfyller villkoren.
Senast granskad 28 oktober 2026
Kort svar
- Hel dag 2026: 300 kronor. Halv dag: 150 kronor. Nattschablon: 150 kronor.
- Resan ska ha övernattning och gå mer än 50 kilometer från både den vanliga arbetsplatsen och bostaden.
- Bjuds du på måltider minskas traktamentet – till exempel med 60 kronor för en frukost en hel dag.
- Ersättning över schablonbeloppen räknas som lön och beskattas.
Mallen
Till mallen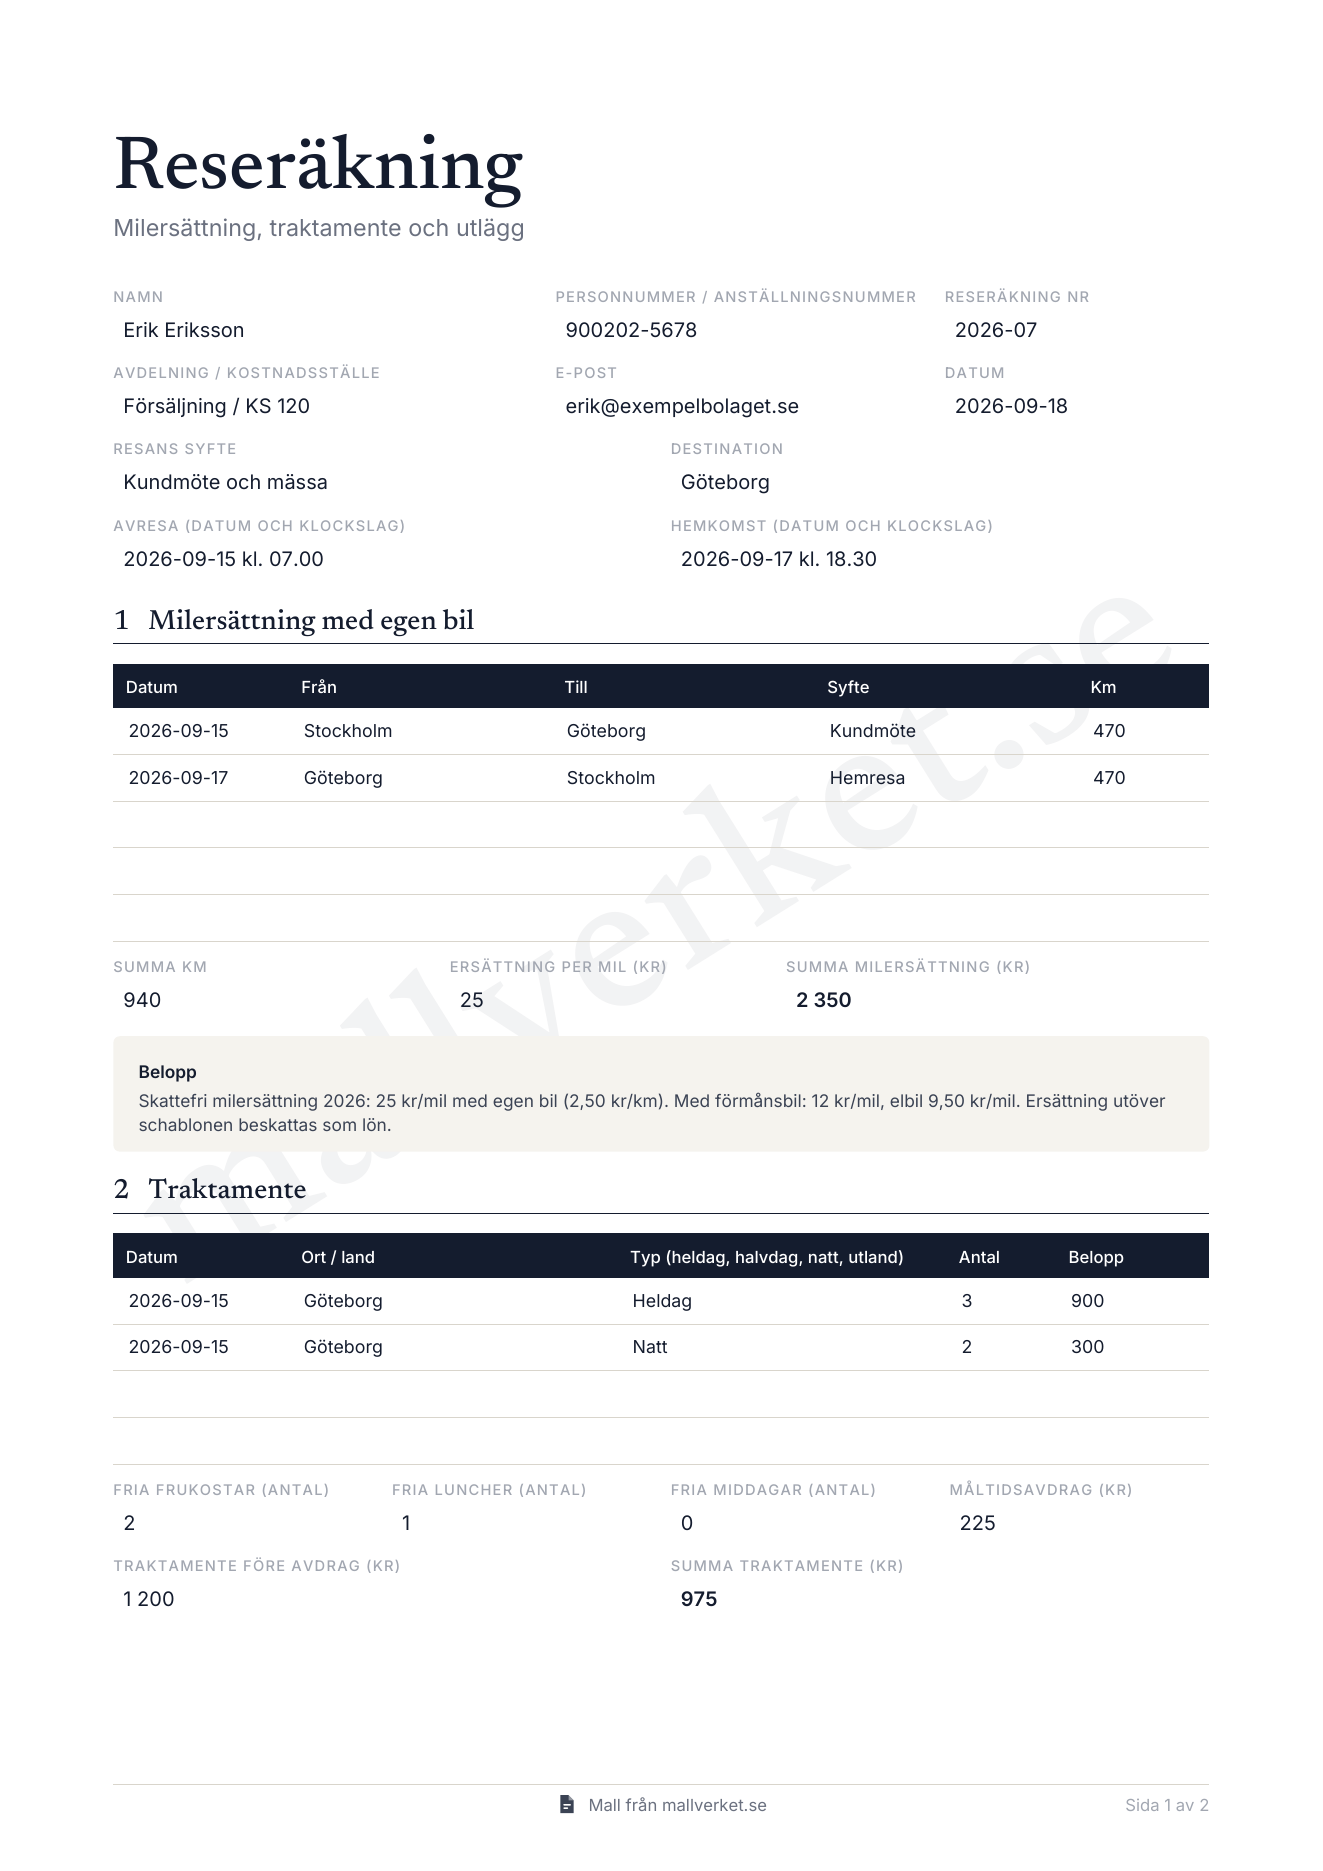
Tre villkor för skattefritt traktamente
Enligt Skatteverket ska tre villkor vara uppfyllda: tjänsteresan ska innebära övernattning och gå mer än 50 kilometer utanför den vanliga verksamhetsorten och bostaden, beloppet får inte vara högre än schablonbeloppen, och arbetsgivaren ska ha ett underlag om resan, till exempel en reseräkning. Den vanliga verksamhetsorten är enligt inkomstskattelagen ett område inom 50 kilometer från tjänstestället, och på samma sätt räknas ett område inom 50 kilometer från bostaden.
Schablonbelopp 2026 för resor i Sverige
Hel dag: 300 kronor. Halv dag: 150 kronor. Nattschablon: 150 kronor. Pågår en tjänsteresa på samma ort längre än tre månader är beloppet 210 kronor per hel dag, och efter två år 150 kronor per hel dag. Vid resor utomlands gäller i stället Skatteverkets normalbelopp för respektive land.
Hel dag, halv dag och natt
Som hel dag räknas avresedagen om resan börjar före klockan 12.00, hemkomstdagen om resan slutar efter klockan 19.00, och alla dagar däremellan. Som halv dag räknas avresedagen om resan börjar klockan 12.00 eller senare, och hemkomstdagen om resan slutar klockan 19.00 eller tidigare. Nattschablonen avser när resan pågår mellan klockan 24.00 och 06.00.
Måltider minskar traktamentet
Betalar arbetsgivaren dina måltider under resan ska det skattefria traktamentet minskas, eftersom du inte har haft de kostnaderna. År 2026 minskas en hel dag med 60 kronor för frukost, 105 kronor för lunch eller middag, 210 kronor för lunch och middag och 270 kronor för frukost, lunch och middag. En halv dag minskas med 30 kronor för frukost, 53 kronor för lunch eller middag, 105 kronor för lunch och middag och 135 kronor för alla tre.
Räkneexempel
Du reser i tjänsten från måndag klockan 07.30 till onsdag klockan 20.00 och övernattar på hotell, med frukost som ingår i rumspriset tisdag och onsdag. Alla tre dagarna räknas som hela dagar, eftersom resan börjar före klockan 12.00 och slutar efter klockan 19.00: 3 × 300 = 900 kronor. Två frukostar minskar traktamentet med 2 × 60 = 120 kronor. Skattefritt traktamente blir 780 kronor. Hade du kommit hem klockan 18.00 hade onsdagen varit en halv dag, och traktamentet blivit 2 × 300 + 150 − 60 − 30 = 660 kronor.
Milersättning 2026
Med egen bil är den skattefria bilersättningen 25 kronor per mil. Med förmånsbil är den 12 kronor per mil, eller 9,50 kronor per mil om bilen drivs helt med el – men bara om du själv har betalat allt drivmedel. Från den 1 juli 2026 kan skattefri ersättning också betalas för en laddhybrid som förmånsbil, även om du har laddat den i anslutning till arbetsplatsen.
Reseräkningen är underlaget
För att arbetsgivaren ska kunna betala ut traktamente och milersättning skattefritt behövs ett underlag med uppgifter om tjänsteresan, till exempel en reseräkning med datum, tider, resmål, ändamål och vilka måltider som har ingått. Ersättning över schablonbeloppen hanteras som lön, med skatteavdrag och arbetsgivaravgifter på den överskjutande delen.
Vanliga frågor
Källor
Guiden är allmän information och ersätter inte juridisk rådgivning. Gäller det stora värden eller en ovanlig situation, låt en jurist granska avtalet.